Dar seguimiento a rendimientos históricos consiste en reunir los registros de tus movimientos financieros —depósitos, retiros, comisiones y ganancias— en distintos periodos, calcular métricas como la rentabilidad neta o la tasa de crecimiento anual, y comparar esos resultados con referencias como la inflación o los rendimientos de CETES. No se trata de una revisión única: es un proceso que te permite ver si tu dinero creció de verdad o si las ganancias nominales se diluyeron con el tiempo.
A lo largo de este artículo encontrarás un proceso paso a paso que va desde reunir la información de todas tus cuentas e instrumentos financieros, pasando por las métricas que vale la pena calcular —incluido el ajuste por inflación en México—, hasta las herramientas disponibles en el país para organizar y automatizar ese seguimiento.
Reúne el historial de todas tus cuentas e instrumentos financieros
Antes de calcular cualquier métrica, el primer paso es tener toda la información reunida. Sin datos completos, cualquier análisis podría darte una imagen distorsionada de tu situación financiera.
Qué información necesitas y dónde encontrarla
Los datos que necesitas para construir tu historial incluyen estados de cuenta, comprobantes de depósitos y retiros, fechas de cada movimiento y el detalle de comisiones cobradas. Cada uno de esos elementos afecta el cálculo del rendimiento real, por lo que omitir alguno puede inflar artificialmente los resultados.
En México, puedes obtener esta información en varios lugares. Las apps de los bancos suelen mostrar los últimos 12 o 24 meses de movimientos con opción de descarga en PDF o CSV. Si tienes dinero en CETES Directo, la plataforma del Gobierno federal muestra el historial de rendimientos abonados por instrumento. Las plataformas de fondos de inversión también generan estados de cuenta periódicos que puedes solicitar por correo o descargar desde tu perfil.
El punto clave es reunir esa información de todos tus instrumentos, no solo de uno. Quien tiene dinero en una cuenta bancaria, en CETES y en un fondo de inversión necesita los tres registros para tener una visión completa de su historial financiero.
Cómo organizar los datos en un solo lugar
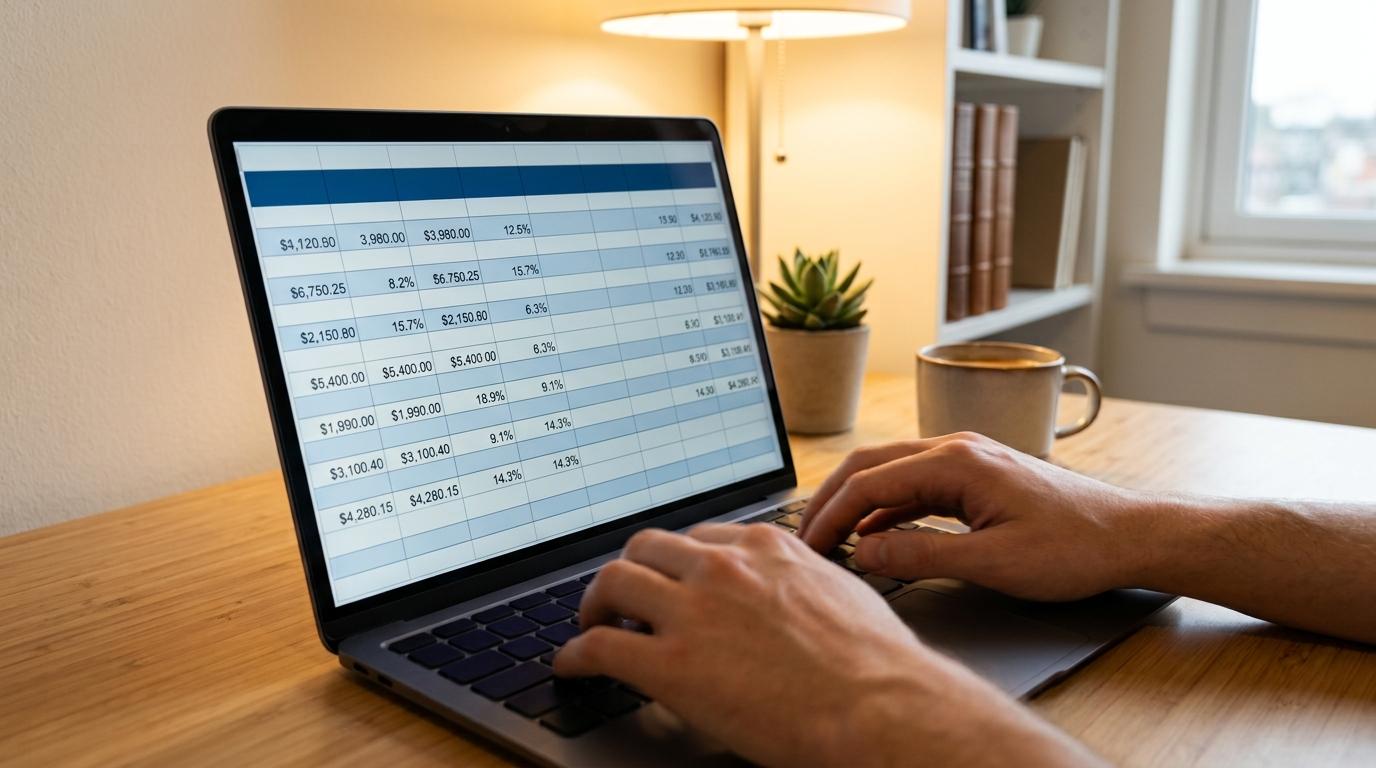
Una vez que tienes los documentos, el siguiente paso es consolidarlos en una hoja de cálculo. Google Sheets o Excel funcionan bien para esto, y no requieren conocimientos avanzados.
Una estructura útil incluye estas columnas: fecha del movimiento, nombre del instrumento, monto inicial invertido, valor actual, retiros realizados, comisiones pagadas y rendimiento acumulado. Con esa tabla como base, puedes calcular métricas de forma directa sin depender de que cada plataforma te muestre los números como tú los necesitas.
Por ejemplo, si en enero depositaste $10,000 en un fondo y en diciembre ese fondo vale $11,200 con $150 de comisiones cobradas durante el año, ya tienes todos los datos necesarios para calcular tu rendimiento neto real. El seguimiento de inversiones ordenado desde el inicio evita tener que reconstruir la información después.
Métricas clave para medir el rendimiento histórico de tu dinero
Con los datos organizados, el siguiente paso es convertir esos números en métricas que te digan algo útil sobre cómo se ha comportado tu dinero.
Rentabilidad neta y tasa de rendimiento anualizada (CAGR)
La rentabilidad neta se calcula con una fórmula accesible: (valor final − valor inicial − comisiones) / valor inicial × 100. Si invertiste $10,000, al final del año tienes $11,200 y pagaste $150 en comisiones, tu rentabilidad neta es: (11,200 − 10,000 − 150) / 10,000 × 100 = 10.5%.
El CAGR —tasa de crecimiento anual compuesto— es útil cuando quieres comparar inversiones de distintos periodos. Responde a la pregunta: ¿a qué tasa creció mi dinero en promedio cada año? Si tu inversión pasó de $10,000 a $14,000 en tres años, el CAGR es aproximadamente 11.87% anual. Esta métrica permite comparar un instrumento que duró dos años con otro que duró cinco, sin que el tiempo distorsione la comparación.
Ambas métricas trabajan mejor juntas: la rentabilidad neta te dice cuánto ganaste en un periodo específico, y el CAGR te dice a qué ritmo creció tu dinero a lo largo del tiempo.
Rendimiento real: cómo ajustar por inflación en México
Este es el paso que con frecuencia se omite y que marca la diferencia entre saber cuánto creció tu dinero en papel y saber si tu poder adquisitivo aumentó de verdad. En México, la inflación puede reducir de forma considerable las ganancias nominales.
La fórmula para calcular el rendimiento real es: (1 + rendimiento nominal) / (1 + inflación) − 1. Si tu inversión dio un rendimiento nominal del 10% en un año con inflación del 5%, tu rendimiento real es: (1.10 / 1.05) − 1 = 4.76%. Eso significa que tu dinero creció, pero solo un 4.76% en términos de lo que puedes comprar con él.
El INEGI publica el Índice Nacional de Precios al Consumidor (INPC) con el que se calcula la inflación en México, y Banxico lo reporta de forma regular en su sitio oficial. Consultar esos datos y aplicar esta fórmula te da una perspectiva mucho más honesta sobre el desempeño de tu dinero frente a la economía real del país.
Herramientas para dar seguimiento a tus rendimientos históricos
Elegir la herramienta adecuada puede marcar la diferencia entre un seguimiento que abandones al segundo mes y uno que se convierta en un hábito sostenible.
Hojas de cálculo personalizadas con fórmulas automáticas
Google Sheets y Excel permiten automatizar los cálculos de rentabilidad con fórmulas que se actualizan cada vez que introduces un nuevo dato. Puedes configurar una celda que calcule el CAGR, otra que aplique la fórmula de rendimiento real y un gráfico de línea que muestre la evolución de tu dinero mes a mes.
Muchas plataformas de inversión permiten exportar el historial de movimientos en formato CSV, lo que facilita importar los datos a tu hoja sin necesidad de capturarlos uno por uno. Ese gráfico de línea, aunque parece un detalle menor, ayuda a identificar patrones: periodos de crecimiento sostenido, caídas puntuales y recuperaciones.
Apps y plataformas de seguimiento disponibles en México
Varias opciones disponibles en el país pueden servir como punto de partida para centralizar tu información:
- Apps bancarias: la mayoría de los bancos mexicanos muestran el historial de movimientos y algunos incluyen resúmenes de rendimientos generados.
- CETES Directo: la plataforma del Gobierno federal muestra el historial de rendimientos abonados por cada instrumento, lo que la convierte en una fuente de datos confiable para quienes invierten ahí.
- Apps de finanzas personales: algunas aplicaciones permiten agregar cuentas de distintas instituciones para tener una vista consolidada de los movimientos.
- Apps de inversión con historial integrado: por ejemplo, la app de Mercado Pago permite consultar el historial de movimientos y ver cómo crece el dinero en la cuenta, lo que puede servir como punto de partida para quienes buscan comenzar a rastrear sus rendimientos desde una sola pantalla.
La elección depende de cuántos instrumentos manejes y de qué tan detallado quieras el análisis. Para quienes tienen una o dos cuentas, las apps propias de cada institución suelen ser suficientes. Para quienes tienen varios instrumentos en distintos lugares, una hoja de cálculo centralizada sigue siendo la opción con mayor control.
Cómo interpretar tus datos y compararlos con referencias del mercado
Tener los números calculados es solo una parte del proceso. El siguiente paso es darles contexto, y para eso existe el benchmarking: comparar tu rendimiento con índices de referencia relevantes.
En México, las referencias más accesibles son la tasa de CETES a 28 días —que representa el rendimiento de un instrumento de bajo riesgo—, la inflación anual reportada por el INEGI, y el S&P/BMV IPC para quienes invierten en la bolsa mexicana. Si tu dinero creció 8% en un año, pero la inflación fue 5% y los CETES dieron 11%, ese contexto te dice que tu rendimiento real fue positivo, pero por debajo de lo que habrías obtenido con un instrumento de bajo riesgo. Eso no es necesariamente malo, pero sí es información útil para revisar tu estrategia.
Los gráficos de línea temporal son una herramienta valiosa para identificar patrones en tu historial. Un gráfico que muestra tres años de evolución puede revelar si hubo periodos de caída concentrados en ciertos meses, si la recuperación fue gradual o acelerada, y si el crecimiento ha sido constante o volátil. Esa lectura visual complementa los números y ayuda a tomar decisiones con más contexto.
Un punto que conviene tener presente: los rendimientos pasados no garantizan resultados futuros. El historial es una referencia para evaluar si una estrategia ha funcionado en cierto periodo y bajo ciertas condiciones del mercado, pero las condiciones cambian. Usarlo como guía, no como certeza, es la forma más útil de aprovecharlo.
Automatiza y mantén tu seguimiento financiero al día
El seguimiento de rendimientos tiene más valor cuando se convierte en un hábito regular, no en una revisión esporádica. Una frecuencia mensual o trimestral suele ser suficiente para la mayoría de las personas. Revisar el desempeño cada día puede generar ansiedad innecesaria y llevar a decisiones impulsivas que no responden a tendencias reales, sino a fluctuaciones de corto plazo.
Configurar un recordatorio en el calendario —ya sea el primer día de cada mes o al inicio de cada trimestre— ayuda a mantener la hoja de seguimiento actualizada sin que dependa de la memoria o la motivación del momento. Ese recordatorio puede incluir una lista breve de tareas: descargar los estados de cuenta, actualizar los valores actuales en la hoja y recalcular las métricas clave.
Al menos una vez al año, vale la pena hacer una revisión más profunda: verificar si la distribución de tu dinero entre distintos instrumentos sigue alineada con tus metas financieras, aplicar el ajuste por inflación para ver el rendimiento real del periodo y comparar los resultados con las referencias del mercado. Cada revisión acumulada te da más claridad sobre tu situación financiera y hace que las siguientes decisiones sean más informadas.
Preguntas frecuentes sobre el seguimiento de rendimientos históricos
¿Cada cuánto conviene revisar el rendimiento histórico de mi dinero?
Una revisión mensual o trimestral podría ser suficiente para la mayoría de las personas. Revisar con demasiada frecuencia puede generar ansiedad y llevar a decisiones impulsivas. Al menos una vez al año conviene hacer un análisis más profundo que incluya el ajuste por inflación para evaluar el rendimiento real del periodo.
¿Qué diferencia hay entre rendimiento nominal y rendimiento real?
El rendimiento nominal es la ganancia bruta sin considerar la inflación. El rendimiento real descuenta ese efecto y muestra si tu poder adquisitivo aumentó o disminuyó. En México, donde la inflación puede ser significativa, esta distinción es clave para saber si tu dinero creció de verdad o solo en apariencia.
¿Necesito una app especial para dar seguimiento a mis rendimientos?
No es indispensable. Una hoja de cálculo con los datos organizados puede funcionar con resultados muy buenos. Las apps de bancos y plataformas de inversión en México suelen mostrar parte del historial, y las apps de finanzas personales pueden ayudar a centralizar la información de varias cuentas en un solo lugar.
¿Los rendimientos pasados me aseguran ganancias futuras?
No. Los rendimientos históricos son una referencia, no una garantía. Sirven para identificar patrones y evaluar si una estrategia ha funcionado en cierto periodo, pero las condiciones del mercado cambian y el desempeño pasado no predice resultados futuros.
El primer paso para dar seguimiento a tus rendimientos es tener visibilidad sobre los movimientos y las ganancias de tu dinero. Si buscas un punto de partida accesible, la app de Mercado Pago permite consultar el historial de movimientos y ver cómo crece el dinero en la cuenta, lo que puede ayudarte a comenzar a construir tu registro histórico antes de trasladar esos datos a una hoja de cálculo más completa.
¡Aplican restricciones! Consulta más información sobre productos y promociones en: https://mpago.li/2MdeJDh
Aplican Restricciones. Consulta más información de los productos y promociones ofrecidas por Mercado Pago en: https://mpago.li/2MdeJDh.
También te puede interesar
Límites y comisiones de las carteras digitales en México: guía completa 2024
Si alguna vez te bloquearon un depósito o te cobraron una comisión que no esperabas, la explicación suele estar en…
Cómo usar tu cartera digital en sitios y comercios extranjeros paso a paso
Para usar una cartera digital en sitios o comercios extranjeros, hay tres cosas que debes verificar antes de intentar cualquier…
Qué hacer si pierdes el celular con tu cartera digital: guía paso a paso
Si acabas de perder el celular o te lo robaron y tienes carteras digitales o apps bancarias activas, lo más…
Cartera digital vs cuenta bancaria tradicional: diferencias clave en México
¿Alguna vez necesitaste hacer un pago un domingo por la noche y tu banco ya había cerrado? Esa experiencia resume…
Cómo proteger tu cartera digital de fraudes: guía de ciberseguridad en México
Si ya usas una cartera digital y te preguntas si tu dinero está en riesgo, la respuesta empieza por cuatro…
Cómo usar tu cartera digital sin internet: guía paso a paso en México
¿Alguna vez te has quedado sin señal justo cuando ibas a pagar en el metro o en una tienda? La…