Para usar una cartera digital en sitios o comercios extranjeros, hay tres cosas que debes verificar antes de intentar cualquier pago: que la app tenga habilitados los pagos internacionales, que la tarjeta vinculada pertenezca a una red con aceptación global (Mastercard o Visa) y que tu dispositivo tenga NFC activo si el pago es presencial. Sin estos tres elementos en orden, el pago puede ser rechazado aunque la cuenta tenga saldo suficiente.
A lo largo de este artículo encontrarás la configuración inicial que debes completar antes de salir de México, los pasos para pagar en tiendas físicas con NFC, cómo funciona la seguridad en compras en línea en sitios extranjeros, y lo que muy pocas guías explican: cómo evitar que la Conversión Dinámica de Moneda te haga pagar de más en cada transacción.

Qué revisar en tu cartera digital antes de salir de México
Antes de intentar cualquier pago fuera del país, hay ajustes que conviene hacer desde casa para evitar bloqueos o rechazos en el momento menos oportuno.
Habilita los pagos internacionales y activa la geolocalización
La mayoría de las carteras digitales tienen los pagos internacionales desactivados por defecto como medida de seguridad. Para habilitarlos, entra a la configuración de tu app, busca la sección de tarjeta o medios de pago, y activa la opción de uso internacional o compras en el exterior.
La geolocalización del dispositivo también cumple un papel clave en este proceso. Cuando el emisor detecta que tu teléfono está en el mismo país donde se realiza la transacción, tiene más elementos para confirmar que eres tú quien está pagando y no alguien más. Sin geolocalización activa, algunos emisores bloquean el cargo de forma preventiva al considerarlo una actividad sospechosa.
Vincula una tarjeta con aceptación global
No todas las tarjetas funcionan igual fuera de México. Para garantizar aceptación en la mayoría de los países, la tarjeta vinculada a tu cartera debe pertenecer a la red Mastercard o Visa, que son las redes con mayor presencia en terminales y sitios de pago alrededor del mundo.
Algunas carteras digitales también permiten generar una tarjeta virtual específica para compras internacionales, lo que añade una capa de protección adicional al mantener separados los datos de tu tarjeta principal. Por ejemplo, la app de Mercado Pago ofrece una Tarjeta Debit Mastercard® que funciona en comercios físicos y sitios web del exterior, vinculada al saldo de la cuenta digital.
Cómo pagar con cartera digital en comercios físicos en el extranjero
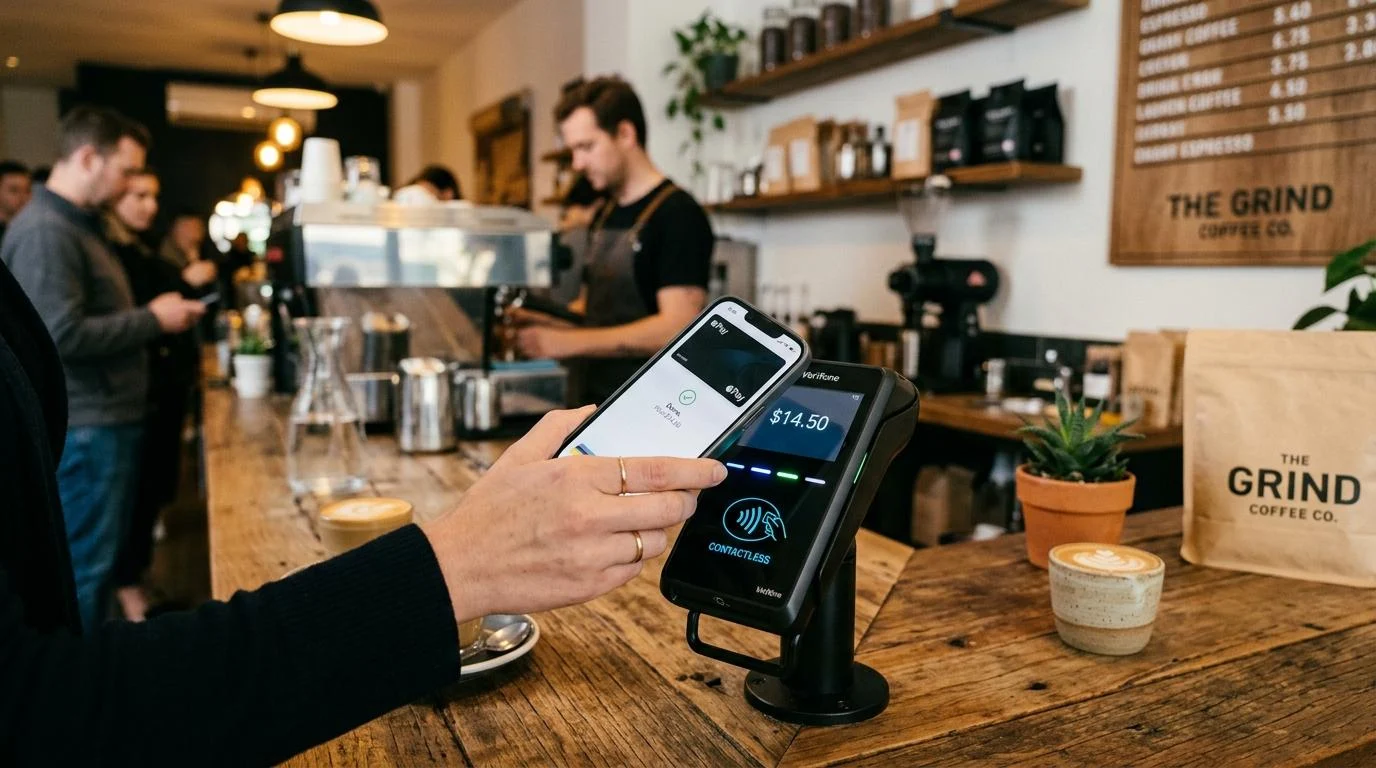
El pago presencial con cartera digital en el exterior depende de la tecnología NFC (Near Field Communication), que permite la comunicación inalámbrica entre tu teléfono y la terminal de pago con solo acercarlos.
Para confirmar que NFC está activo en tu dispositivo, entra a los ajustes del teléfono, busca la sección de conexiones o redes, y verifica que la opción NFC esté encendida. Además, asegúrate de que tu cartera digital sea la app predeterminada para pagos sin contacto, ya que si hay varias apps instaladas el teléfono podría no saber cuál usar.
El flujo de pago en una terminal internacional sigue estos pasos:
- Desbloquea el teléfono y abre la app de tu cartera digital (o déjala en segundo plano si tu dispositivo lo permite).
- Acerca la parte trasera del teléfono al lector de la terminal, a una distancia de entre 2 y 4 centímetros.
- Mantén el teléfono cerca del lector durante 1 o 2 segundos hasta escuchar el sonido de confirmación o ver la pantalla de aprobación.
- Si la terminal no responde, cambia la orientación del teléfono (horizontal o vertical) y vuelve a intentarlo.
- Verifica que la app de cartera sea la predeterminada para NFC si el problema persiste.
Vale tener en cuenta que en algunas regiones de Asia y Latinoamérica la infraestructura de terminales con NFC todavía no es tan extensa como en Europa o Norteamérica. Por eso, llevar un método de respaldo (como la tarjeta física vinculada a la misma cuenta) puede evitar contratiempos en destinos con menor cobertura tecnológica.
Si el pago es rechazado en tienda, el primer paso es verificar que no hayas alcanzado el límite de transacción diaria o internacional configurado en la app. El segundo es confirmar con el emisor que la tarjeta no esté bloqueada para uso en el exterior. Muchos rechazos no son fallas de la terminal sino restricciones activas en la cuenta que se pueden resolver con una llamada o desde la misma app.
Cómo usar tu cartera digital para comprar en sitios web extranjeros
Comprar en línea en un sitio de otro país tiene sus propias particularidades de seguridad que vale la pena entender antes de ingresar los datos de pago.
Tarjetas virtuales y tokenización: qué son y para qué sirven
Una tarjeta virtual de un solo uso es un número de tarjeta temporal que genera tu cartera digital para una compra específica. Una vez que se usa, ese número queda inválido, lo que significa que aunque el sitio donde compraste sufriera una filtración de datos, tu información real no estaría en riesgo.
La tokenización es el proceso detrás de esta protección: en lugar de enviar el número real de tu tarjeta al comercio, el sistema genera un código único (token) que representa esa transacción. El comercio nunca ve los datos reales de tu tarjeta, solo recibe el token que autoriza el cobro. Esto reduce de forma significativa el riesgo en sitios desconocidos o en tiendas en línea que visitas por primera vez.
Autenticación 3D Secure: cómo funciona en compras internacionales
El protocolo 3D Secure (3DS) es la pantalla de verificación adicional que aparece al pagar en muchos sitios extranjeros. Puede pedirte que confirmes la compra con tu huella digital, un PIN o un código enviado a tu teléfono. Si no completas este paso, el pago puede ser rechazado aunque la tarjeta tenga fondos y no haya ningún otro problema.
Algunos sitios extranjeros no tienen 3DS activo en su proceso de pago. Esto no significa que sean inseguros por definición, pero sí que la responsabilidad de verificar la legitimidad del sitio recae más en quien compra. Antes de ingresar los datos de pago en un sitio sin esta verificación, vale revisar que la URL use HTTPS y que el comercio tenga referencias verificables.
Divisas y comisiones: cómo evitar pagar de más en cada transacción
Este es el punto que más dinero puede costarte si no lo conoces: la Conversión Dinámica de Moneda (DCC). Ocurre cuando una terminal o un sitio extranjero te ofrece cobrar en pesos mexicanos en lugar de la moneda local del país donde estás comprando. Parece conveniente porque ves el monto en tu moneda, pero el tipo de cambio que aplica el comercio o el banco local suele ser menos favorable que el que usan las redes Mastercard o Visa.
Los puntos clave para entender las divisas y comisiones en pagos internacionales son:
- Tipo de cambio interbancario vs. DCC: las redes Mastercard y Visa aplican el tipo de cambio interbancario, que es el de referencia del mercado. El DCC aplica el tipo de cambio del banco o comercio local, que puede incluir un margen adicional de hasta un 5%.
- FX Fees (comisiones por transacción extranjera): la mayoría de las apps y tarjetas cobran entre un 1% y un 3% por cada operación en moneda extranjera. Este porcentaje varía según el emisor.
- Cómo revisar las comisiones: antes de viajar o comprar en el exterior, busca en la sección de tarifas o comisiones de tu app el porcentaje que aplica para transacciones internacionales.
- Carteras multidivisa: apps como Wise o Revolut permiten mantener saldo en la moneda del país destino y evitar conversiones en cada operación. Son una alternativa útil para quienes realizan compras frecuentes en el exterior.
La regla práctica es siempre elegir pagar en la moneda local del país donde se realiza la compra y rechazar la opción de conversión a pesos cuando el terminal o sitio la ofrezca. Sumado a revisar las comisiones de tu app antes de usarla, este hábito puede representar un ahorro real acumulado a lo largo de un viaje o de varias compras en línea.
Límites de transacción y configuración de seguridad para uso internacional
Las carteras digitales suelen tener límites de transacción diarios o mensuales que pueden ser distintos para operaciones internacionales y nacionales. Revisar estos límites antes de viajar o hacer compras en el exterior evita que un pago legítimo sea bloqueado por superar el tope configurado.
El ajuste ideal es establecer un límite que cubra el gasto que planeas hacer sin dejarlo tan alto que exponga la cuenta ante un uso no autorizado. Si sabes que vas a gastar alrededor de 5,000 pesos en un día, configurar un límite de 6,000 o 7,000 pesos para operaciones internacionales es un equilibrio razonable entre operatividad y seguridad.
Activar las notificaciones en tiempo real para cada transacción es otra capa de monitoreo que no requiere ningún esfuerzo adicional una vez configurada. Cada cargo que se haga con tu tarjeta llegará a tu teléfono en el momento, lo que te permite detectar cualquier movimiento no reconocido de forma inmediata.
Si detectas un cargo que no reconoces, el primer paso es contactar al emisor para congelar la tarjeta virtual sin necesidad de cancelar la cuenta completa. Muchas apps permiten activar y desactivar la tarjeta virtual desde la misma interfaz, lo que te da control total sobre cuándo está disponible para transacciones y cuándo no.
Preguntas frecuentes sobre el uso de carteras digitales en el extranjero
¿Cualquier cartera digital funciona en el extranjero?
No todas funcionan igual. La aceptación depende de la red de la tarjeta vinculada (Mastercard y Visa tienen mayor presencia global) y de si la app tiene habilitados los pagos internacionales. Antes de viajar o comprar en un sitio extranjero, conviene verificar que tu cartera sea compatible con el país destino.
¿Necesito avisar a mi banco antes de usar la cartera digital en otro país?
No siempre es obligatorio, pero hacerlo puede prevenir bloqueos por actividad inusual. Tener la geolocalización activa también ayuda al emisor a validar la transacción. Lo más recomendable es revisar la política específica de tu app o emisor antes del viaje.
¿Es más seguro pagar con cartera digital que con tarjeta física en el extranjero?
En varios aspectos, sí. La tokenización evita que el comercio acceda al número real de la tarjeta, y la autenticación biométrica agrega una capa de verificación que la tarjeta física no tiene. Además, si el dispositivo es robado, la tarjeta virtual puede desactivarse desde la app sin necesidad de cancelar la cuenta.
¿Qué hago si mi pago con cartera digital es rechazado en el extranjero?
Verifica que NFC esté activo y que la app sea la predeterminada para pagos. Revisa si alcanzaste el límite de transacción diaria o internacional. Si todo parece en orden, contacta al emisor para confirmar que la tarjeta no esté bloqueada para uso en el exterior. Tener siempre un método de respaldo disponible es una precaución que vale la pena tomar.
¿Puedo usar mi cartera digital para comprar en Amazon, Shein u otros sitios internacionales desde México?
Sí, siempre que la tarjeta vinculada pertenezca a una red aceptada por el sitio (Mastercard o Visa). Algunos de estos sitios solicitan verificación 3D Secure, que se completa desde la app. Usar una tarjeta virtual para este tipo de compras podría reducir el riesgo, sobre todo en sitios que visitas por primera vez.
Si buscas una opción para empezar, la Tarjeta Debit Mastercard® de Mercado Pago podría ser útil para quienes ya usan esa app en México y quieren una tarjeta con aceptación internacional vinculada a su cartera digital habitual. Podrías explorar sus condiciones y activarla desde la app de Mercado Pago para tenerla lista antes de tu próxima compra en el exterior.
¡Aplican restricciones! Consulta más información sobre productos y promociones en: https://mpago.li/2MdeJDh
También te puede interesar
Límites y comisiones de las carteras digitales en México: guía completa 2024
Si alguna vez te bloquearon un depósito o te cobraron una comisión que no esperabas, la explicación suele estar en…
Qué hacer si pierdes el celular con tu cartera digital: guía paso a paso
Si acabas de perder el celular o te lo robaron y tienes carteras digitales o apps bancarias activas, lo más…
Cartera digital vs cuenta bancaria tradicional: diferencias clave en México
¿Alguna vez necesitaste hacer un pago un domingo por la noche y tu banco ya había cerrado? Esa experiencia resume…
Cómo proteger tu cartera digital de fraudes: guía de ciberseguridad en México
Si ya usas una cartera digital y te preguntas si tu dinero está en riesgo, la respuesta empieza por cuatro…
Cómo usar tu cartera digital sin internet: guía paso a paso en México
¿Alguna vez te has quedado sin señal justo cuando ibas a pagar en el metro o en una tienda? La…

Carteras digitales que generan rendimientos: guía para elegir en México
En México, varias apps financieras permiten que el dinero depositado crezca de forma automática sin necesidad de inmovilizarlo, como ocurre…